



Infos Fiscales
Risque incendie dans les immeubles : attention au stockage dans les parkings !
Les bâtiments sont implantés, conçus, construits, exploités et entretenus dans l’objectif d’assurer la sécurité des personnes, notamment en contribuant à éviter l’éclosion d’un incendie. C’est pourquoi il est notamment interdit de stocker du mobilier dans les espaces de parking. Sauf exceptions…
Réclamations fiscales : un délai supplémentaire pour les retenues à la source
Depuis le 30 juillet 2026, le délai spécifique dont disposaient les contribuables pour contester une retenue à la source est supprimé. Ces réclamations bénéficient désormais du délai de droit commun, plus long. Voilà qui mérite quelques explications…
Vente d’animaux de compagnie : de nouvelles sanctions à connaître
L’exercice à titre commercial d’activités de vente d’animaux de compagnie est strictement réglementé, et a été durci depuis la loi du 30 novembre 2021. À ce titre, il faut savoir que 2 nouvelles contraventions ont été récemment précisées, qui viennent sanctionner le non-respect de 2 obligations : lesquelles ?
Locaux professionnels : un nouveau classement pour certaines grandes surfaces
Depuis le 1er janvier 2026, certains magasins de très grande surface spécialisés dans la vente de produits d’origine agricole peuvent bénéficier d’un classement plus favorable pour la détermination de leur valeur locative. Une possibilité dont les conditions d’application sont désormais connues. Faisons le point…
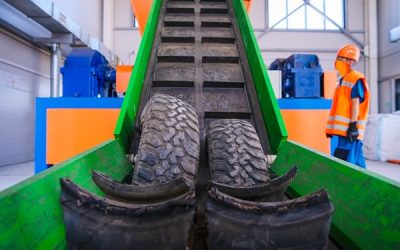
Pneus hors d’usage : à valoriser
Les déchets résultant de particules de caoutchouc ou d’huile de thermolyse issues de pneus hors d’usage peuvent être valorisés pour un usage dans la fabrication de pneumatiques ou de bandes de convoyeurs ou pour une valorisation matière dans une installation pétrochimique ou chimique. Mais, pour cela, des critères précis doivent être respectés…
Écotaxe poids lourds : le cadre se précise
Les collectivités qui le souhaitent peuvent soumettre à une taxe l’utilisation, par les poids lourds, de certaines voies de leur domaine public routier. Véhicules concernés, montant de la taxe, prise en compte des émissions de CO₂, contrôle, contestation : les modalités d’application de cette « écotaxe » sont désormais précisées. Que faut-il en retenir ?
Infos Fiscales
Risque incendie dans les immeubles : attention au stockage dans les parkings !
Les bâtiments sont implantés, conçus, construits, exploités et entretenus dans l’objectif d’assurer la sécurité des personnes, notamment en contribuant à éviter l’éclosion d’un incendie. C’est pourquoi il est notamment interdit de stocker du mobilier dans les espaces de parking. Sauf exceptions…
Réclamations fiscales : un délai supplémentaire pour les retenues à la source
Depuis le 30 juillet 2026, le délai spécifique dont disposaient les contribuables pour contester une retenue à la source est supprimé. Ces réclamations bénéficient désormais du délai de droit commun, plus long. Voilà qui mérite quelques explications…
Vente d’animaux de compagnie : de nouvelles sanctions à connaître
L’exercice à titre commercial d’activités de vente d’animaux de compagnie est strictement réglementé, et a été durci depuis la loi du 30 novembre 2021. À ce titre, il faut savoir que 2 nouvelles contraventions ont été récemment précisées, qui viennent sanctionner le non-respect de 2 obligations : lesquelles ?
Locaux professionnels : un nouveau classement pour certaines grandes surfaces
Depuis le 1er janvier 2026, certains magasins de très grande surface spécialisés dans la vente de produits d’origine agricole peuvent bénéficier d’un classement plus favorable pour la détermination de leur valeur locative. Une possibilité dont les conditions d’application sont désormais connues. Faisons le point…
Pneus hors d’usage : à valoriser
Les déchets résultant de particules de caoutchouc ou d’huile de thermolyse issues de pneus hors d’usage peuvent être valorisés pour un usage dans la fabrication de pneumatiques ou de bandes de convoyeurs ou pour une valorisation matière dans une installation pétrochimique ou chimique. Mais, pour cela, des critères précis doivent être respectés…
Écotaxe poids lourds : le cadre se précise
Les collectivités qui le souhaitent peuvent soumettre à une taxe l’utilisation, par les poids lourds, de certaines voies de leur domaine public routier. Véhicules concernés, montant de la taxe, prise en compte des émissions de CO₂, contrôle, contestation : les modalités d’application de cette « écotaxe » sont désormais précisées. Que faut-il en retenir ?
Service public numérique : une accessibilité facilitée pour les personnes handicapées
La réglementation française poursuit son adaptation aux règles européennes s’agissant de l’accessibilité des personnes handicapées aux services de communication en ligne des entreprises publiques et de certaines entreprises privées. Quelles sont les nouveautés précisées ?
BIC, BNC, BA : de nouveaux seuils pour 2026-2028
Les seuils permettant de déterminer les régimes d’imposition applicables aux bénéfices professionnels sont révisés tous les 3 ans. Une nouvelle revalorisation intervient en 2026 et concerne les bénéfices industriels et commerciaux, les bénéfice non commerciaux et les bénéfices agricoles, ainsi que la dispense de bilan dont peuvent bénéficier certaines entreprises. Quels sont les nouveaux montants ?
Entreprise individuelle et impôt sur les sociétés : la restructuration se précise
La loi de finances pour 2026 a prévu de nouveaux mécanismes permettant à un entrepreneur individuel qui opte pour l’impôt sur les sociétés, puis apporte éventuellement son entreprise à une société, de différer l’imposition des plus-values générées par ces opérations. Les modalités d’application de ces dispositifs sont précisées. Que faut-il retenir ?
