



Quiz
Aucun résultat
La page demandée est introuvable. Essayez d'affiner votre recherche ou utilisez le panneau de navigation ci-dessus pour localiser l'article.
Quiz
TVA à taux réduit et pompes à chaleur air/air : une erreur corrigée !
Depuis le 18 juillet 2026, certaines pompes à chaleur air/air peuvent bénéficier du taux réduit de TVA à 5,5 %, sous réserve de respecter plusieurs conditions, notamment en matière de performance énergétique. Une erreur s’était toutefois glissée dans la rédaction des critères applicables aux équipements d’une puissance supérieure à 12 kW. Elle vient d’être corrigée…
Agriculture : qui pilote la stratégie nationale d’installation et de transmission ?
Pour appliquer sa politique nationale d’installation et de transmission en agriculture, l’État s’appuie sur plusieurs comités dont les missions et la composition sont redéfinies…
Taxes sur les déchets : des exonérations aménagées
Certaines catégories de déchets dont la valorisation est impossible ou interdite peuvent échapper aux taxes dues lors de leur mise en décharge ou de leur incinération. Depuis le 7 septembre 2026, cette exonération est étendue à certains déchets contenant des substances perfluoroalkylées et polyfluoroalkylées (PFAS), tandis que des exonérations existantes sont prolongées. Explications…
Agent d’assurance : un portefeuille fiscalement amortissable ?
Un agent général d’assurance acquiert un droit sur les commissions attachées à un portefeuille de contrats et inscrit cet élément parmi ses immobilisations. Peut-il profiter du dispositif permettant, temporairement, de déduire fiscalement l’amortissement de certains fonds commerciaux ? Des précisions viennent d’être apportées sur ce sujet…
Pacte Dutreil : les actifs « somptuaires » dans le viseur
Le pacte Dutreil permet de transmettre une entreprise tout en bénéficiant d’une exonération de droits de mutation à hauteur de 75 % de sa valeur. La loi de finances pour 2026 recentre toutefois cet avantage sur les actifs réellement affectés à l’activité professionnelle et allonge la durée de conservation imposée aux bénéficiaires. Des précisions viennent d’être apportées sur les biens concernés et les modalités d’application de ces nouvelles règles…
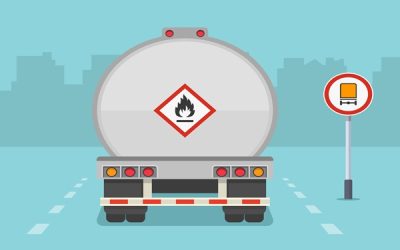
Transport de marchandises dangereuses : du nouveau
Le transport de matières dangereuses, qu’il soit routier, ferroviaire ou fluvial, sur le territoire français, suppose l’observation d’un nombre important de règles. Quelques modifications y sont apportées…
EURL : une option pour l’impôt sur les sociétés malgré un formalisme imparfait ?
Lorsqu’une SARL devient une EURL à la suite de la réunion de toutes ses parts entre les mains d’un associé unique, son régime fiscal peut soulever des difficultés. Que se passe-t-il si les formalités permettant de confirmer son assujettissement à l’impôt sur les sociétés n’ont pas été expressément accomplies ? Le maintien de ce régime peut-il malgré tout être reconnu ?
Retraite complémentaire agricole : augmentation du point en 2026
La valeur de service du point de retraite complémentaire obligatoire (RCO) des non-salariés agricoles est revalorisée pour 2026. Cette évolution augmente le montant de la pension complémentaire des assurés concernés, en fonction des points qu’ils ont acquis.
Virus saisonniers : faciliter la campagne vaccinale
Alors que les campagnes vaccinales saisonnières démarrent, une dérogation est mise en place au bénéfice des praticiens administrant les vaccins contre la grippe et la Covid-19 afin de faciliter l’organisation de ces campagnes vaccinales : laquelle ?
